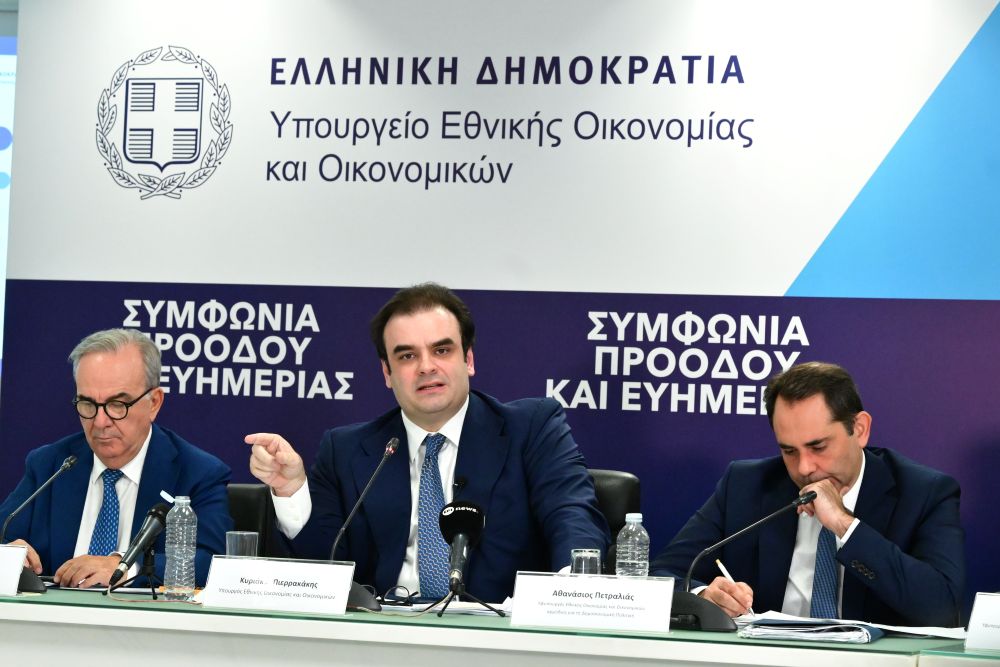
Ένα αυστηρότερο πλαίσιο λειτουργίας για τράπεζες, funds και εταιρείες διαχείρισης απαιτήσεων (servicers) προωθεί το υπουργείο Εθνικής Οικονομίας και Οικονομικών, επιδιώκοντας να δώσει ανάσα στους δανειολήπτες με οφειλές που βρίσκονται σε πολυετή καθυστέρηση.
Με το νέο νομοσχέδιο, το οποίο βρίσκεται σε δημόσια διαβούλευση μέχρι τις 22 Οκτωβρίου, η κυβέρνηση βάζει οριστικό τέλος στον ανεξέλεγκτο πολλαπλασιασμό των χρεών λόγω τόκων και επιβάλλει ταχύτερες διαδικασίες στις διμερείς ρυθμίσεις.
Όπως επισημαίνει η Γενική Γραμματέας Χρηματοπιστωτικού Τομέα, Θεώνη Αλαμπάση, η κεντρική φιλοσοφία των νέων παρεμβάσεων συνοψίζεται στη δημιουργία ενός συστήματος που θα μειώνει την ανασφάλεια των πολιτών, θα αυξάνει την υπευθυνότητα των πιστωτών και θα προσφέρει βιώσιμες λύσεις βάσει ξεκάθαρων κανόνων.
Πλαφόν στο συνολικό χρέος και «κούρεμα» τόκων
Η πιο ριζοσπαστική αλλαγή του νέου πλαισίου είναι η επιβολή ενός οριζόντιου ανώτατου ορίου στις απαιτήσεις από δάνεια. Στο εξής, καμία συνολική οφειλή (καταναλωτική, στεγαστική ή επιχειρηματική) δεν θα μπορεί να ξεπερνά το τριπλάσιο του αρχικού κεφαλαίου που είχε εκταμιευθεί. Για τους αγρότες, το όριο αυτό γίνεται ακόμη πιο ευνοϊκό, καθώς «κλειδώνει» στο διπλάσιο του ληφθέντος κεφαλαίου.
Αυτό το όριο ισχύει αναδρομικά και οριζόντια, ανεξάρτητα από το αν το δάνειο έχει περάσει στα χέρια κάποιου fund. Για παράδειγμα, αν ένα αρχικό δάνειο ύψους 100.000 ευρώ έχει εκτοξευθεί λόγω προσαυξήσεων στις 500.000 ευρώ, ο πιστωτής δεν μπορεί πλέον να διεκδικήσει πάνω από 300.000 ευρώ (ή 200.000 ευρώ αν αφορά αγρότη). Σε περιπτώσεις πολύ παλαιών δανείων, που δόθηκαν πριν το 1990 και λείπουν τα αρχικά στοιχεία, η μέγιστη οφειλή δεν μπορεί να ξεπερνά το 150% του ποσού που είχε καθοριστεί στην τελευταία ρύθμιση προ του 1990.
Αυτόματος επανυπολογισμός και ασπίδα στους πλειστηριασμούς
Η εφαρμογή του νέου μέτρου δεν απαιτεί απολύτως καμία ενέργεια από την πλευρά του δανειολήπτη. Οι τράπεζες και οι servicers είναι νομικά υποχρεωμένοι, μέσα σε διάστημα έξι μηνών από την ψήφιση του νόμου, να προχωρήσουν σε μαζικό επανυπολογισμό όλων των χαρτοφυλακίων τους και να προσαρμόσουν τα λογιστικά τους υπόλοιπα στα νέα δεδομένα.
Αυτή η μείωση της οφειλής επηρεάζει άμεσα και τις διαδικασίες αναγκαστικής εκτέλεσης. Κανένας πλειστηριασμός δεν θα μπορεί να βασιστεί σε διογκωμένα ποσά που ξεπερνούν το πλαφόν του 2x ή 3x. Για όσους πλειστηριασμούς βρίσκονται ήδη σε εξέλιξη, τα funds οφείλουν να αναπροσαρμόσουν τις απαιτήσεις τους. Έτσι, εάν το ακίνητο πωληθεί και το τίμημα καλύπτει το «κουρεμένο» χρέος, το όποιο πλεόνασμα θα επιστρέφεται απευθείας στην τσέπη του οφειλέτη.
Αυστηροί κανόνες και προθεσμίες για τα Funds
Το νομοσχέδιο έρχεται να θεραπεύσει και το πρόβλημα των καθυστερήσεων στην επικοινωνία μεταξύ servicers και πολιτών, θεσπίζοντας ένα αυστηρό χρονοδιάγραμμα για τις ρυθμίσεις:
Γρήγορες απαντήσεις: Όταν ένας πολίτης καταθέτει πλήρες αίτημα ρύθμισης, η εταιρεία οφείλει να απαντήσει μέσα σε τρεις μήνες με ρεαλιστική πρόταση ή αιτιολογημένη άρνηση. Όλη η διαπραγμάτευση πρέπει να έχει κλείσει εντός εξαμήνου.
Πρόστιμα καθυστέρησης: Αν ο servicer αγνοήσει την τρίμηνη προθεσμία, καταγράφεται παράβαση στην Τράπεζα της Ελλάδος, ενώ «παγώνει» αμέσως ο εκτοκισμός του δανείου μέχρι να δοθεί απάντηση.
Πλαφόν στις προκαταβολές: Για την επίτευξη διμερούς συμφωνίας, η προκαταβολή δεν επιτρέπεται πια να υπερβαίνει το 15% της οφειλής (από 50% που ζητούνταν συχνά), διευκολύνοντας έτσι όσους έχουν στενότητα ρευστότητας. Σε ειδικές περιπτώσεις υγείας ή ακραίας ανέχειας, το ποσοστό αυτό μπορεί να μειωθεί κι άλλο.
Υποχρεωτική πρόταση προ εκτέλεσης: Τουλάχιστον τρεις μήνες πριν βγει ένα ακίνητο στο σφυρί, ο πιστωτής πρέπει να έχει υποβάλει στον οφειλέτη μια βιώσιμη, πλήρως τεκμηριωμένη πρόταση διευθέτησης.
Διαφάνεια και προστασία για τους συνεπείς δανειολήπτες
Το νέο πλαίσιο ρίχνει μεγάλο βάρος στην προστασία όσων τηρούν τις συμφωνίες τους. Όσο μια ρύθμιση παραμένει ενεργή, απαγορεύεται ρητά οποιοδήποτε μέτρο αναγκαστικής εκτέλεσης ή καταγγελία σύμβασης. Αν ένα fund παραβιάσει αυτόν τον κανόνα, οι πράξεις ακυρώνονται, στον οφειλέτη χαρίζονται πέντε δόσεις, η ρύθμιση επιμηκύνεται, και επιβάλλεται πρόστιμο που μπορεί να φτάσει τις 500.000 ευρώ ανά περίπτωση.
Παράλληλα, οι δανειολήπτες αποκτούν το δικαίωμα να λαμβάνουν, εντελώς δωρεάν και εντός 45 ημερών, πλήρη και αναλυτική εικόνα του χρέους τους (συμβάσεις, ιστορικό πληρωμών, χρεώσεις, προμήθειες). Τέλος, από τις αρχές του 2027, οι εταιρείες διαχείρισης θα είναι υποχρεωμένες να δημοσιεύουν ετήσια στοιχεία για τα χαρτοφυλάκιά τους, την απόδοσή τους και τη διαχείριση των παραπόνων των πελατών, αυξάνοντας κατακόρυφα τη διαφάνεια στην αγορά.